9月末,首套房贷贴息、PSL扩围等一揽子稳增长政策密集出台,一度点燃了市场的热情。这股热情到了10月被一点点浇灭。
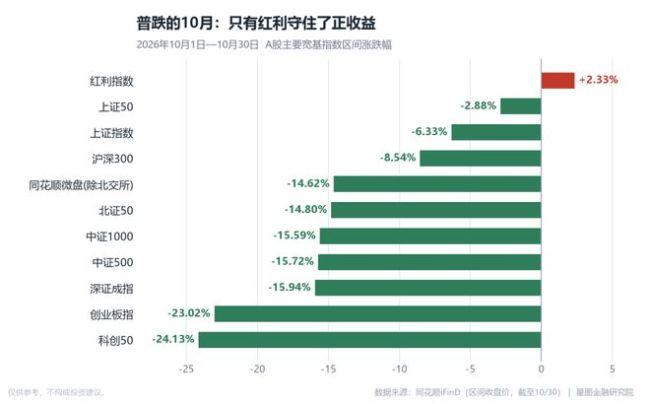
10月,上证指数下跌6.33%,沪深300下跌8.54%,创业板指重挫23.02%,科创50跌24.13%。这不是某一天的急跌,而是持续整月的收缩,市场用这一个月,给节前的乐观预期重新定价。
行情分化也走到了极端。
9月是跌指数、涨结构的月份,10月连结构都只剩一条线:红利指数上涨2.33%、中证红利上涨1.80%,是主要指数里仅有的收红方向。上证50跌2.88%,中证500跌15.72%,连9月最抗跌的微盘股也跌了14.62%。
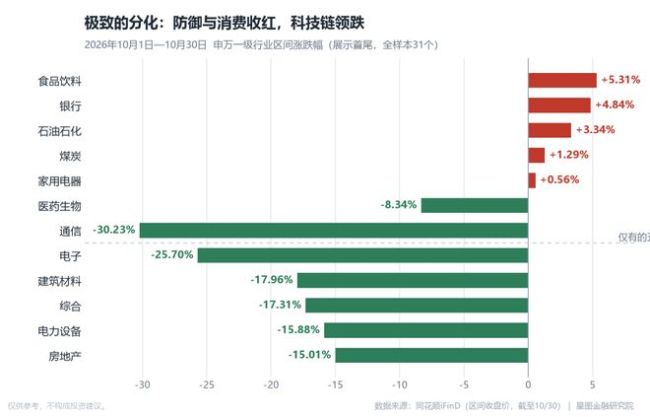
行业层面的失衡更彻底。31个申万一级行业中,仅食品饮料涨5.31%、银行涨4.84%、石油石化涨3.34%、煤炭涨1.29%、家用电器涨0.56%五个行业收红。跌幅居前的通信跌30.23%,电子跌25.70%,建筑材料跌17.96%,电力设备跌15.88%。
和9月对调过来看,强弱几乎换了一轮。
9月领涨的房地产10月跌15.01%,9月收红的医药生物10月跌8.34%。个股的座次也重排了:10月12日贵州茅台重回A股股王,三天后长鑫科技总市值跌破3万亿元、工商银行重回市值第一。资金给股票定价的依据,正在从成长预期转向股息与确定性。
量能的放大与萎缩,本身就在传递信号。节后首两个交易日连续放量,成交额升至1.92万亿元附近,此后逐级回落,10月14日缩至1.43万亿元的月内低位。
10月23日又放出1.97万亿元的月内天量,28日、29日回到1.6万亿元附近,收官日放量至1.69万亿元,比前一日多1170亿元。全月量能在1.43万亿与1.97万亿之间来回拉锯,说明抛压真实存在,资金更多是换手腾挪,没有出现单边出逃。
把镜头拉近到单个交易日,波动比月度跌幅剧烈得多。
10月22日一根放量长阴,创业板指跌4.37%失守2600点;次日即以天量长阳反包,机器人概念44股涨停。随后两个交易日缩量回踩,把反包的成果基本还了回去,多空在一个月内完成了两轮完整的换手。
板块之间的跷跷板效应贯穿全月。10月20日科技反攻、红利退潮;10月26日、27日风向再度倒转,银行连续收涨,工商银行、建设银行盘中屡创新高。这个月单押任何一端的持有人,体验都不算好。
调整的成因不难梳理。前几个月涨幅居前的科技成长积累了大量获利盘,估值透支的部分需要消化;外部环境也不友好,美元走强,油价在地缘扰动下维持高位。
复盘整个过程,定价的主导权先后三次易手。
9月科技率先下行,由本土获利筹码出清主导;10月上旬海内外共振,利率上行接棒成为主要压力;10月中下旬,AI产业链的信用端担忧接管定价,把估值一步步压回起点。
科技成长跌得最深,还叠加了一层产业层面的担忧。海外市场对AI产业链融资可持续性的质疑升温,巨额资本开支能否转化为盈利被重新审视,A股算力链与海外映射标的同步承压,通信、电子领跌正是这层逻辑的直接映射。
质疑在月末陡然升级。10月29日谷歌、三星两份财报接连不及预期,通信单日大跌7.56%,跌停家数一度反超涨停;次日谷歌股价再挫12.6%,通信继续领跌,再跌6.48%。AI硬件链的调整已经从获利盘兑现演变为对资本开支回报周期的重估。
海外货币政策是绕不开的变量。美联储9月已加息25个基点至3.75%—4.00%区间,9月核心CPI环比0.3%依旧偏热。10月议息会议已经落幕,美联储按兵不动,但10比2的投票中有两名票委主张加息,会后市场对12月再度加息的预期不降反升,概率升至八成以上,紧缩没有结束,只是节奏放缓。
国内的政策日历也在变化。10月26日至29日召开的二十届五中全会已经闭幕,公报内容聚焦全面从严治党;市场真正等待的经济政策确认,要等到12月的中央经济工作会议。11月恰好处于两者之间,政策面进入验证期,而非新的释放期。
验证什么?
第一份答卷是三季报,已于10月31日收官。业绩超预期、盈利确定性强的方向会率先获得资金重新定价,业绩证伪的高位品种继续消化估值。10月盘面已经给出预演:业绩预告全部预喜的PCB产业链逆势抗跌,三季度单季增速放缓的存储龙头连续放量下跌。
第二份答卷是政策效果。9月末这批政策落地已满一个月,效果正在高频数据里逐步显现;截至10月28日,8000亿元新型政策性金融工具已全部投放完毕,拉动项目总投资超过11万亿元。地产销售、基建实物工作量与信贷投放能否继续改善,直接决定政策底的成色。
做投资这些年,见过不少类似的月份:急跌之后的头几个交易日,反弹最快的方向往往最嘈杂,真正的主线要等量能给出答案。10月的反包与回吐反复上演,正是这种状态。放量是反弹确立的必要前提,缩量阴跌则意味着筑底未完。
结构上,10月并非只有防御。人形机器人是全月少数有产业级催化的进攻方向,特斯拉在三季度电话会上确认Optimus已在弗里蒙特工厂投产、首批量产标准机器人下线,计划2027年底向外部客户交付;前三季度国内机器人减速器产量增长44.4%。回调之后,这条线仍是弹性方向。
支撑因素也在积累。沪深300前向市盈率已回落至11.9倍附近,明显低于标普500的21.0倍和日经225的20.3倍;A股整体估值回到历史均值以下,沪深300股权风险溢价升至均值向上一倍标准差的水平。
更难得的是盈利没有跟着恶化,市场对2026年上市公司盈利的预测仍维持双位数增长。盈利正增长与估值被杀同时出现,历史上往往对应超调区域。资金也在用行动表态:上证指数跌破3600点的当周,沪深300ETF净流入超过700亿元,10月以来股票型ETF累计回流约2800亿元。
往11月看,基准判断是震荡筑底,修复是结构性的而非指数性的。创成长风格单月跌31.21%,科创创业50跌26.72%,这样的下跌斜率本身就难以持续,继续深跌反而需要新的利空来推动。
只是这个底部并不完美。从期权隐含波动率和两融维持担保比例看,恐慌情绪已经逼近历史高分位,但筹码出清的程度还谈不上充分。恐慌浓烈说明卖压接近尾声,筹码未清又决定了修复不会一步到位,反弹更可能以震荡反复的方式展开。
月内节奏大概率分两段。议息结果与三季报都已在10月末落地,市场先消化这些确定的结果;三季报收官后进入业绩真空期,缺乏证伪约束的题材方向容易借窗口活跃。中下旬若量能仍无起色,指数大概率维持窄幅震荡,等待12月中央经济工作会议前的政策预期发酵。
策略上,攻守均衡的思路依然适用。
一端是红利底仓,10月已经用正收益证明了它的稀缺性。21家上市银行中期分红方案合计派现超2600亿元,六大行分红比例统一上调至31%,10月下旬派息密集落地,真金白银的股息是缩量调整阶段最直接的吸引力来源。
但红利阵营内部同样有分化,煤炭涨1.29%,公用事业跌2.48%,高股息并不等于同步上涨。选红利要选业绩与分红都稳得住的,不能只看股息率的数字高低。
另一端是超跌的科技成长。通信、电子单月跌逾25%,估值风险释放相当充分,国产算力、端侧AI、光模块与机器人零部件兼具产业催化与政策支持。这一轮调整更接近板块重定价,AI产业景气本身并未反转。但左侧布局必须用分批思维,成长风格的拐点很难一蹴而就,业绩兑现是最终的标尺。
低位顺周期也可以放进观察清单。地产链、泛消费与创新药的估值都在底部区域,一旦海外扰动减退、内需数据给出改善证据,这类方向的修复空间未必小。只是眼下证据还不够,先跟踪、后下手,比提前埋伏更稳妥。
操作节奏上,与其预测11月的低点,不如把加仓决定拆成几项可以跟踪的信号:量能重新放大、业绩兑现方向出现资金回流、地产高频数据改善,每兑现一项,仓位就提高一档。信号没有兑现之前保持耐心,不为日内波动付出多余的交易成本。
风险这边,三类情形会拉长筑底时间。美联储12月加息落地并释放更鹰派信号,全球流动性会再度收紧;中东地缘冲突若继续推升油价,成本压力将侵蚀中下游利润;国内地产销售与信用扩张迟迟未见改善,政策底的验证就会向后推迟。
对普通投资者而言,11月不必悲观,也不必急于满仓抄底。10月的行情已经证明,单押一端的体验远差于均衡持仓。仓位保持中性,等信号一项一项兑现再加仓,比预测点位更可靠。
10月的普跌清掉了一部分泡沫,也清掉了一部分浮躁。红利打底、科技蓄势、业绩证真,这个框架在11月大概率继续有效。11月的A股在等两个确认:业绩的确认和量能的确认。剩下的,交给时间和数据去验证。
【注:市场有风险,投资需谨慎。在任何情况下,本订阅号所载信息或所表述意见仅为观点交流,并不构成对任何人的投资建议。除专门备注外,本文研究数据由同花顺iFinD提供支持】